وقتی سرمایهگذاری را در چند نوبت انجام میدهیم، محاسبهٔ بازدهٔ آن به سادگی کمکردن مبلغ خرید از فروش نیست. ممکن است طی چند سال بارها طلا خریده و فروخته باشیم، بهتدریج به یک کسبوکار پول تزریق کرده باشیم یا اقساط وام را در تاریخهای مختلف پرداخت کرده باشیم.
قابلیت «مقایسهٔ سرمایهگذاریها» در حسابداری شخصی تدبیر کمک میکند نتیجهٔ این جریانهای مالی را بهصورت یک نرخ معادل سالانه ببینیم و با گزینههایی مانند سپردهٔ بانکی مقایسه کنیم.
چرا مقایسهٔ سود کل کافی نیست؟
فرض کنید دو سرمایهگذاری هر دو ۲۰ میلیون تومان سود داشتهاند؛ اما در یکی ۱۰۰ میلیون تومان برای یک سال درگیر بوده و در دیگری همین سرمایه فقط چند ماه به کار گرفته شده است. روشن است که این دو نتیجه یکسان نیستند.
همچنین اگر سرمایه در چند مرحله وارد یا خارج شده باشد، تقسیم سود بر مجموع خریدها تصویر دقیقی از عملکرد سالانه نمیدهد. تدبیر برای این مسئله مدت درگیری مبالغ سرمایه را در محاسبه وارد میکند.
این قابلیت را از کجا پیدا کنیم؟
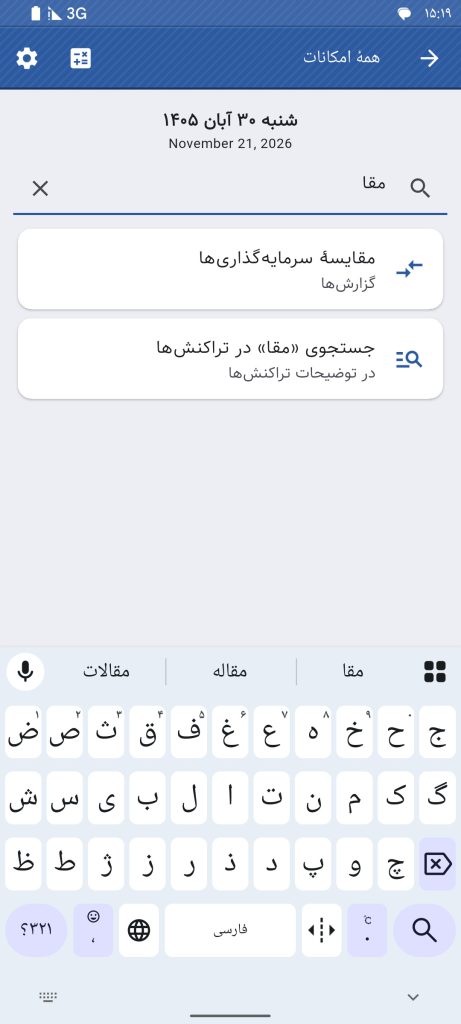
در صفحهٔ «همهٔ امکانات» برنامه عبارت «مقا» را جستوجو کنید و گزینهٔ «مقایسهٔ سرمایهگذاریها» را در بخش گزارشها انتخاب کنید.
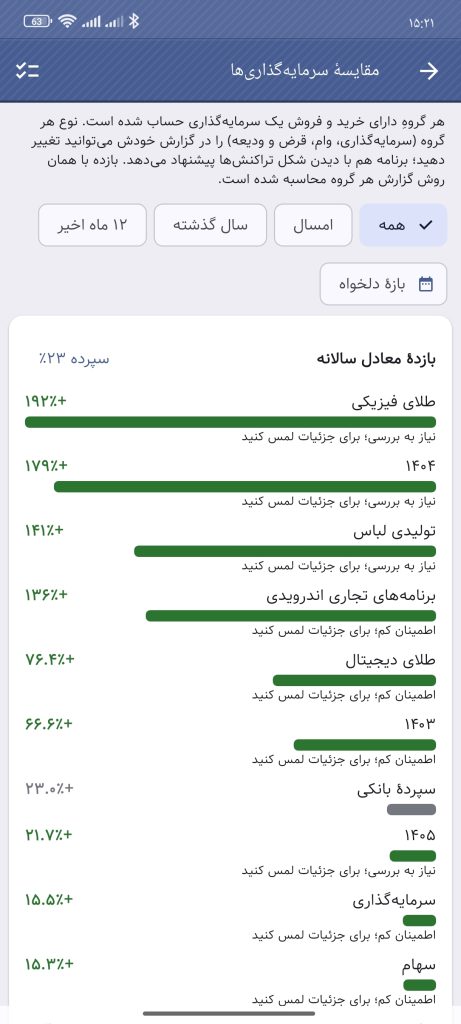
سپس فهرست گروههای واجد شرایط و نمودار مقایسهٔ بازدهٔ معادل سالانه نمایش داده میشود.
تدبیر بازدهٔ سالانه را چگونه محاسبه میکند؟
برنامه خریدها و فروشهای ثبتشده در یک گروه را به ترتیب تاریخ بررسی میکند. خرید، سرمایهٔ درگیر را افزایش میدهد و فروش ابتدا بازگشت اصل سرمایه در نظر گرفته میشود؛ مازاد آن میتواند سود تحققیافته باشد.
در ادامه سود محاسبهشده بر مجموع «سرمایهٔ درگیر × مدت درگیری آن» بر حسب سال تقسیم میشود و به درصد نمایش داده میشود.
بنابراین بازدهٔ نمایشدادهشده «بازدهٔ معادل سالانه» بر پایهٔ سرمایه-زمان است؛ این شاخص لزوماً با نرخ بازده داخلی (IRR یا XIRR) یکسان نیست.
برای بازههای کمتر از ۳۰ روز، برنامه نرخ سالانه محاسبه نمیکند.
مقایسه با سپردهٔ بانکی
در بالای نمودار میتوانید نرخ سالانهٔ سپردهٔ بانکی را تعیین کنید؛ در تصویر نمونه، این نرخ ۲۳ درصد است. تدبیر بازدهٔ گروهها را کنار این نرخ مرجع نشان میدهد.
در محاسبهٔ سود معادل سپرده نیز همان سرمایه و همان مدت درگیری مبنا قرار میگیرد؛ بنابراین مقایسه صرفاً بین دو مبلغ سود با شرایط زمانی متفاوت نیست.
چه گروههایی در گزارش قرار میگیرند؟
این گزارش بر گروههای «هزینه و درآمد» دارای تراکنشهای خرید و فروش متکی است. نوع هر گروه را میتوان در گزارش همان گروه مشخص کرد: «سرمایهگذاری»، «سرمایهگذاری با سود دورهای»، «وام دریافتی»، «قرض یا ودیعه» و «سرمایهگذاری نیست».
وام دریافتی با عنوان «هزینهٔ معادل سالانه» بررسی میشود و در رتبهبندی سرمایهگذاریها قرار نمیگیرد. قرض یا ودیعه نیز در رتبهبندی سرمایهگذاریها نمیآید؛ برای فروش اموال یا درآمدهایی که خرید متناظر ندارند، بازدهٔ سرمایهگذاری محاسبه نمیشود.
اطمینان به نتیجه و دادههای ناقص
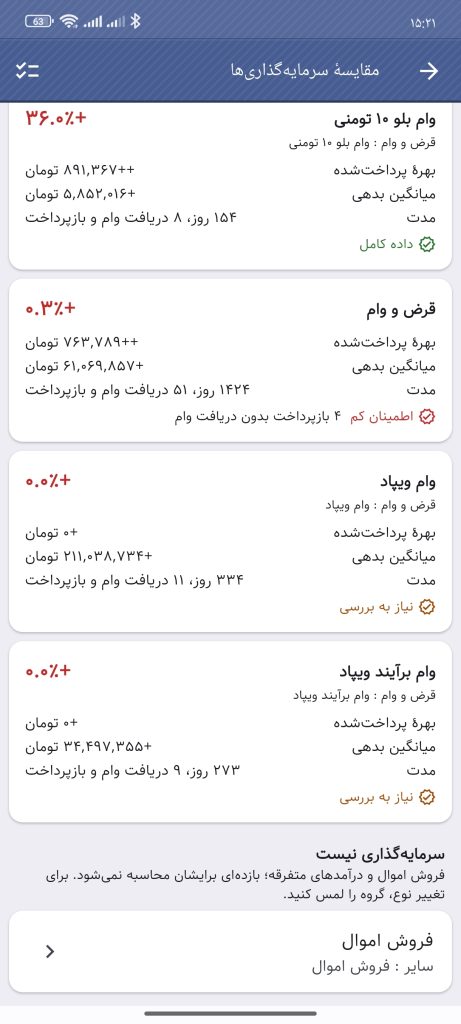
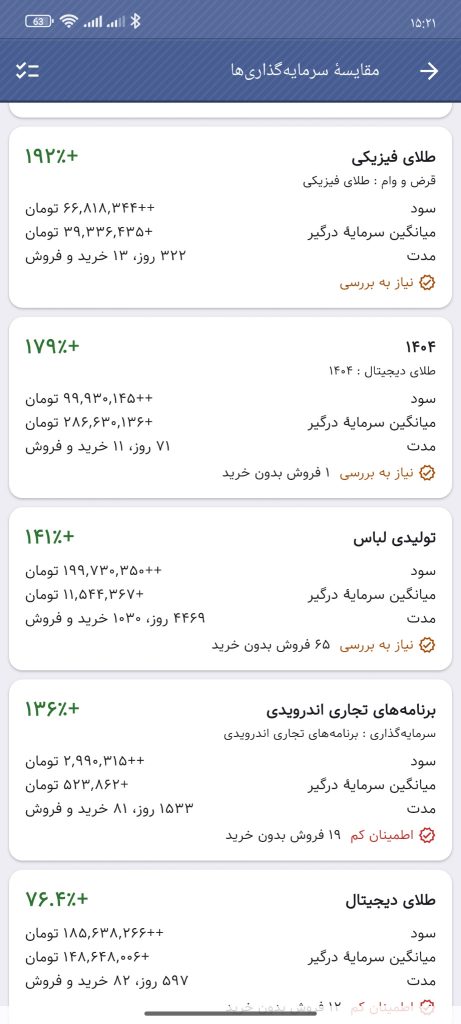
در کارت هر گروه، افزون بر درصد بازده، سود یا بهرهٔ پرداختشده، میانگین سرمایهٔ درگیر یا بدهی، مدت و تعداد تراکنشها نشان داده میشود.
برچسبهایی مانند «دادهٔ کامل»، «نیاز به بررسی» و «اطمینان کم» به کیفیت دادهها اشاره میکنند.
برای مثال، فروش بدون خرید ثبتشده یا سرمایهای که هنوز فروخته نشده و ارزش روز آن مشخص نیست، میتواند دقت نتیجه را محدود کند. برای داراییهای باقیمانده، ثبت ارزش آنها در گزارش گروه میتواند محاسبه را کاملتر کند.
بنابراین درصدهای بسیار بزرگ را، بهویژه در گروههای دارای هشدار، نباید بدون بررسی مبنای تراکنشها تفسیر کرد.
انتخاب بازه و گروههای مقایسه
امکان مشاهدهٔ نتایج برای «همه»، «امسال»، «سال گذشته»، «۱۲ ماه اخیر» یا یک «بازهٔ دلخواه» وجود دارد.
همچنین میتوانید از بخش «گروههای مقایسه» مشخص کنید کدام گروهها در نمودار و فهرست حضور داشته باشند.
انتخاب بازهٔ زمانی برای تحلیل عملکرد یک دوره مفید است، اما لازم است دادههای مربوط به سرمایهٔ ابتدای دوره نیز درست ثبت شده باشند.
جمعبندی
قابلیت «مقایسهٔ سرمایهگذاریها» در تدبیر، اطلاعات روزمرهٔ خرید و فروش را به شاخصی قابل مقایسه تبدیل میکند.
این ابزار بهویژه برای کسانی مفید است که طی زمان مبالغ متفاوتی را وارد سرمایهگذاری کردهاند یا بخشی از سرمایه را در چند نوبت خارج کردهاند.
نتیجه یک برآورد کاربردی برای بررسی عملکرد گذشته است، نه تضمین سود آینده؛ و کیفیت آن به کاملبودن اطلاعات ثبتشده وابسته است.